Niyə BOKT-lar banklardan daha çox tələb görür? – Ekspert SƏBƏBLƏRİ AÇIQLADI

Azərbaycanda bank olmayan kredit təşkilatlarında istehlak kreditləri üzrə orta faiz dərəcəsinin 35 faizə çatması diqqət çəkir. Banklarla müqayisədə daha yüksək olan bu faizlər vətəndaşların borc yükünü artırır. Buna baxmayaraq, BOKT-lar bank xidmətlərinə çıxışı məhdud olan insanlar üçün alternativ maliyyə mənbəyi olaraq qalır. Ekspertlər isə yüksək faizlərin riskli borclanmanı artırdığını bildirirlər. Yüksək faiz dərəcələrinə baxmayaraq vətəndaşların BOKT-lara müraciət etməsinin əsas səbəbi nədir? Kredit faizlərinin tənzimlənməsi üçün əlavə nəzarət mexanizmlərinə ehtiyac varmı?
Mövzu ilə bağlı Median.Az-a açıqlama verən Crypto Consulting MMC-nin direktoru, kriptoinvest.az portalının rəhbəri və UNEC Biznes Məktəbinin müəllimi Elnur Quliyev bildirib ki, Azərbaycanda bank olmayan kredit təşkilatlarında (BOKT) istehlak kreditləri üzrə faiz dərəcələrinin yüksək olmasının əsas səbəblərindən biri onların banklarla müqayisədə daha riskli müştəri seqmenti ilə işləməsidir.
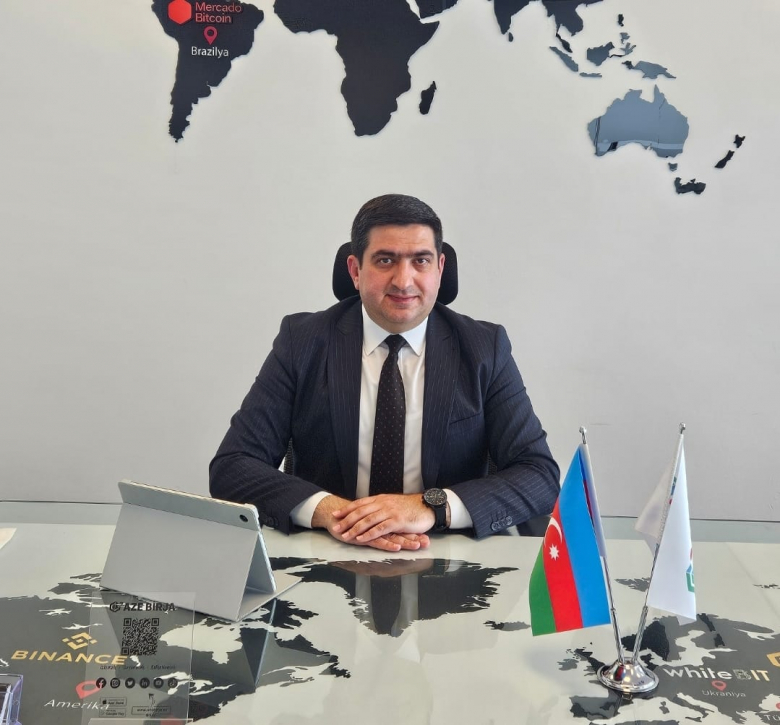 Onun sözlərinə görə, praktikada banklar kredit ayırarkən daha sərt tələblər tətbiq edir:
“Xüsusilə Mərkəzi Kredit Reyestrində (MKR) əvvəlki gecikmələrin olması, rəsmi gəlirin aşağı və ya qeyri-kafi görünməsi, əlavə zamin və ya təminat tələbi bir çox vətəndaşın bank kreditinə çıxışını çətinləşdirir. Nəticədə həmin şəxslər alternativ olaraq BOKT-lara müraciət etməyə məcbur qalırlar. BOKT-lar isə banklarla rəqabətdə bazarda mövqeyini qorumaq üçün daha çevik və daha riskli kredit siyasəti yürütməli olurlar. Yəni bankların imtina etdiyi və ya yüksək riskli hesab etdiyi müştərilər bir çox hallarda məhz BOKT-ların əsas müştəri bazasına çevrilir. Bu da təbii olaraq kredit portfelində risk səviyyəsini artırır və nəticədə faiz dərəcələri daha yüksək formalaşır”.
Elnur Quliyev qeyd edib ki, bu tendensiya xüsusilə regionlarda daha çox müşahidə olunur:
“Regionlarda qeyri-rəsmi məşğulluğun səviyyəsinin yüksək olması, vətəndaşların gəlirlərini tam sənədləşdirə bilməməsi və bank filiallarının kredit siyasətində daha konservativ yanaşması insanları daha əlçatan hesab etdikləri BOKT-lara yönəldir. Bir çox hallarda vətəndaş üçün əsas məsələ faizdən daha çox kreditə operativ çıxış imkanı olur. Lakin yüksək faizli kreditlər uzunmüddətli dövrdə borc yükünü artırır və riskli borclanmanı daha da dərinləşdirə bilər.
Hesab edirəm ki, kredit faizlərinin tənzimlənməsi istiqamətində əlavə nəzarət mexanizmlərinə müəyyən qədər ehtiyac var. Lakin burada əsas məqsəd bazara sərt inzibati müdaxilə deyil, balansın qorunması olmalıdır. Çünki faizlərə kəskin məhdudiyyət tətbiqi bəzi hallarda riskli müştərilərin ümumiyyətlə kreditə çıxışını çətinləşdirə bilər. Daha effektiv yanaşma kimi kredit şərtlərinin maksimum şəffaflaşdırılması, effektiv illik faiz dərəcəsinin açıq göstərilməsi, məsuliyyətli kreditləşmə standartlarının gücləndirilməsi və vətəndaşların maliyyə savadlılığının artırılması daha məqsədəuyğun görünür. Eyni zamanda nəzarət orqanları xüsusilə yüksək riskli istehlak kreditləri üzrə monitorinq mexanizmlərini gücləndirməlidir ki, bazarda həm vətəndaşların hüquqları qorunsun, həm də maliyyə əlçatanlığı tam məhdudlaşmasın”.
Mövzu ilə bağlı Median.Az-a açıqlama verən Crypto Consulting MMC-nin direktoru, kriptoinvest.az portalının rəhbəri və UNEC Biznes Məktəbinin müəllimi Elnur Quliyev bildirib ki, Azərbaycanda bank olmayan kredit təşkilatlarında (BOKT) istehlak kreditləri üzrə faiz dərəcələrinin yüksək olmasının əsas səbəblərindən biri onların banklarla müqayisədə daha riskli müştəri seqmenti ilə işləməsidir.
 Onun sözlərinə görə, praktikada banklar kredit ayırarkən daha sərt tələblər tətbiq edir:
“Xüsusilə Mərkəzi Kredit Reyestrində (MKR) əvvəlki gecikmələrin olması, rəsmi gəlirin aşağı və ya qeyri-kafi görünməsi, əlavə zamin və ya təminat tələbi bir çox vətəndaşın bank kreditinə çıxışını çətinləşdirir. Nəticədə həmin şəxslər alternativ olaraq BOKT-lara müraciət etməyə məcbur qalırlar. BOKT-lar isə banklarla rəqabətdə bazarda mövqeyini qorumaq üçün daha çevik və daha riskli kredit siyasəti yürütməli olurlar. Yəni bankların imtina etdiyi və ya yüksək riskli hesab etdiyi müştərilər bir çox hallarda məhz BOKT-ların əsas müştəri bazasına çevrilir. Bu da təbii olaraq kredit portfelində risk səviyyəsini artırır və nəticədə faiz dərəcələri daha yüksək formalaşır”.
Elnur Quliyev qeyd edib ki, bu tendensiya xüsusilə regionlarda daha çox müşahidə olunur:
“Regionlarda qeyri-rəsmi məşğulluğun səviyyəsinin yüksək olması, vətəndaşların gəlirlərini tam sənədləşdirə bilməməsi və bank filiallarının kredit siyasətində daha konservativ yanaşması insanları daha əlçatan hesab etdikləri BOKT-lara yönəldir. Bir çox hallarda vətəndaş üçün əsas məsələ faizdən daha çox kreditə operativ çıxış imkanı olur. Lakin yüksək faizli kreditlər uzunmüddətli dövrdə borc yükünü artırır və riskli borclanmanı daha da dərinləşdirə bilər.
Hesab edirəm ki, kredit faizlərinin tənzimlənməsi istiqamətində əlavə nəzarət mexanizmlərinə müəyyən qədər ehtiyac var. Lakin burada əsas məqsəd bazara sərt inzibati müdaxilə deyil, balansın qorunması olmalıdır. Çünki faizlərə kəskin məhdudiyyət tətbiqi bəzi hallarda riskli müştərilərin ümumiyyətlə kreditə çıxışını çətinləşdirə bilər. Daha effektiv yanaşma kimi kredit şərtlərinin maksimum şəffaflaşdırılması, effektiv illik faiz dərəcəsinin açıq göstərilməsi, məsuliyyətli kreditləşmə standartlarının gücləndirilməsi və vətəndaşların maliyyə savadlılığının artırılması daha məqsədəuyğun görünür. Eyni zamanda nəzarət orqanları xüsusilə yüksək riskli istehlak kreditləri üzrə monitorinq mexanizmlərini gücləndirməlidir ki, bazarda həm vətəndaşların hüquqları qorunsun, həm də maliyyə əlçatanlığı tam məhdudlaşmasın”.